
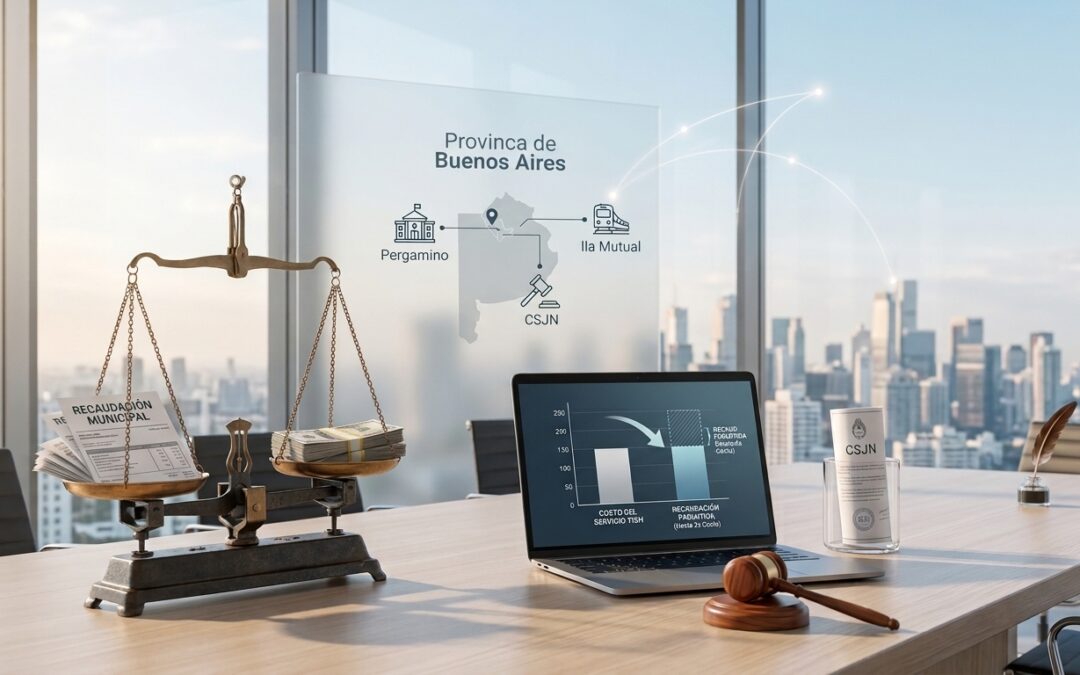
La CSJN dejó sin efecto la sentencia bonaerense que convalidaba la tasa de seguridad e higiene de Pergamino y fijó tres estándares: 1) la discusión respecto de la cuantía de una tasa no solo se limita a la existencia o inexistencia de confiscatoriedad; 2) lo recaudado no puede superar razonablemente una parte importante —“por ejemplo, hasta el doble”— del costo de las prestaciones; 3) la contraprestación del municipio que justifica el cobro de la tasa debe ser un servicio que se preste de manera periódica.
El 10 de septiembre de 2026 la Corte Suprema de Justicia de la Nación, en la causa “Mutual de Ayuda entre Ferroviarios Activos y Jubilados de la Fraternidad Sección Pergamino FC Mitre c/ Municipalidad de Pergamino s/ pretensión declarativa de certeza”, dejó sin efecto la sentencia de la Suprema Corte de Justicia de la Provincia de Buenos Aires que había convalidado la tasa municipal por inspección de seguridad e higiene (TISH), y ordenó dictar un nuevo pronunciamiento.
El tribunal provincial había sostenido que las impugnaciones basadas en la cuantía del gravamen sólo proceden si se demuestra que, aplicado al volumen o giro patrimonial del contribuyente, el tributo resulta prohibitivo, destructivo o confiscatorio. Para la Corte, ese criterio —que niega toda exigencia de proporcionalidad entre el monto de la tasa y el costo del servicio y admite únicamente la prueba de la confiscatoriedad— “contradice abiertamente” su propia doctrina.
El voto de mayoría fija un «tope aproximado» a lo que el Estado Municipal puede recaudar, en función del costo global del servicio: una recaudación así limitada “nunca podría razonablemente superar una parte importante —por ejemplo, hasta el doble— del costo de las prestaciones directas e indirectas” que retribuye. El parámetro compara recaudación total del tributo contra costo global del servicio, no lo que paga un contribuyente contra lo que cuesta atenderlo. Para ese plano particular el fallo formula un segundo requisito: que la carga fiscal no resulte exorbitante ni ajena a la relación con el costo de prestarle el servicio.
La Corte también señala servicio debe prestarse de manera periódica para que el cobro de la tasa sea procedente. El municipio inspeccionó a la entidad por primera vez en 2016, luego de iniciada la demanda. Antes de eso nunca se había inspeccionado a la entidad. Para el voto de mayoría, la periodicidad de la prestación es un “atributo esencial de la tasa”.
Comentarios recientes